O mercado de carbono no Brasil deixou de ser apenas uma discussão sobre o que poderá acontecer no futuro. Com a criação do Sistema Brasileiro de Comércio de Emissões, o SBCE, o país passou a ter uma base legal para estruturar seu mercado regulado de carbono, enquanto governo, empresas e setores econômicos avançam na definição das regras que permitirão transformar emissões de gases de efeito estufa em uma variável cada vez mais presente na gestão empresarial.
A mudança não interessa somente às grandes indústrias que poderão ser diretamente reguladas. Empresas de transporte, prestadores de serviços, fornecedores de matérias-primas, energia, manutenção e outros integrantes das cadeias produtivas podem começar a receber pedidos de dados antes mesmo de estarem formalmente sujeitos às principais obrigações do sistema.
Essa é uma das razões pelas quais esperar a regulamentação inteira ficar pronta pode ser uma estratégia arriscada. Quando o cliente começa a perguntar quanto carbono existe no produto, no serviço ou no transporte contratado, o problema deixa de ser apenas regulatório. Torna-se comercial.
O material da SustenPulse que orienta este artigo chama atenção exatamente para esse efeito: a obrigação formal pode atingir alguns setores primeiro, mas a cobrança tende a se espalhar pela cadeia de fornecimento.
Para empresas que ainda não medem suas emissões, o momento atual oferece uma oportunidade valiosa: começar antes da pressão. Estruturar dados agora não significa tentar prever todas as regras futuras. Significa desenvolver uma capacidade que pode reduzir o custo, o tempo e a improvisação quando clientes, reguladores ou instituições financeiras passarem a exigir informações mais detalhadas.
O que é o mercado de carbono no Brasil e o que é o SBCE?
O Sistema Brasileiro de Comércio de Emissões foi instituído pela Lei nº 15.042, de 11 de dezembro de 2024. A legislação criou a estrutura jurídica do SBCE e estabeleceu as bases para a implementação de um sistema regulado de comércio de emissões de gases de efeito estufa. Consultar a Lei nº 15.042/2024 no Planalto
Em termos econômicos, um sistema de comércio de emissões cria condições para que o carbono passe a fazer parte das decisões das empresas reguladas. Determinados operadores deverão medir e reportar suas emissões e, quando o sistema atingir as fases de alocação e conciliação previstas, limites, ativos e obrigações econômicas passarão a integrar a operação do mercado.
É importante, porém, separar o desenho final do sistema da etapa em que o Brasil se encontra atualmente.
Em 2026, o país ainda está construindo parte relevante da regulamentação e das infraestruturas necessárias para colocar o SBCE em funcionamento. O roteiro oficial de implementação do Ministério da Fazenda organiza esse processo em diferentes fases, abrangendo regulamentação, instrumentos de relato, monitoramento, alocação, negociação e implementação plena. Conhecer o Roteiro de Implementação do SBCE do Ministério da Fazenda
Isso evita uma interpretação equivocada: a existência da lei não significa que todas as empresas abrangidas já estejam hoje comprando ou vendendo cotas de emissão.
Existe uma sequência regulatória.
Antes de um mercado plenamente operacional, é preciso saber quem emite, quanto emite, como os dados serão medidos, como serão verificados e quais parâmetros deverão ser utilizados. É por isso que o sistema de Monitoramento, Relato e Verificação, conhecido como MRV, ocupa uma posição tão importante nesta fase.
Como o SBCE deverá funcionar na prática?
A lógica de um sistema de comércio de emissões é criar um mecanismo econômico para estimular redução de gases de efeito estufa.
Em sua fase de funcionamento pleno, o poder público estabelece parâmetros para a quantidade de emissões contempladas pelo sistema e distribui ou negocia ativos correspondentes. Empresas que reduzirem emissões de maneira compatível com as regras podem ter uma posição diferente daquelas que excederem os limites aplicáveis.
O efeito empresarial é simples de compreender: emitir carbono deixa de ser apenas uma informação ambiental e pode passar a influenciar diretamente decisões financeiras.
Uma tecnologia com maior investimento inicial, mas menor intensidade de carbono, pode ganhar atratividade. Um fornecedor capaz de demonstrar emissões mais baixas pode se tornar mais interessante para clientes regulados. Uma empresa que desconhece sua própria pegada pode ter mais dificuldade para calcular exposição futura.
Por isso, o SBCE não deveria ser observado apenas pela área ambiental.
Finanças precisa compreender possíveis impactos em custos. Operações precisa conhecer as fontes de emissão. Compras precisa entender o efeito da cadeia de suprimentos. Comercial precisa saber quais clientes podem começar a pedir dados. A alta liderança precisa decidir quanto investir em preparação.
Essa combinação transforma o mercado de carbono em pauta de gestão.
O que já está definido e o que ainda está em construção?
Aqui existe uma distinção essencial para evitar decisões baseadas em informações prematuras.
A Lei nº 15.042/2024 estabeleceu a base do sistema, mas diversos elementos precisam ser definidos por regulamentação infralegal durante sua implementação.
Em julho de 2026, o Ministério da Fazenda abriu consulta pública sobre uma proposta de cronograma para a entrada gradual de setores nas obrigações de MRV. A proposta havia sido apresentada inicialmente em maio aos grupos técnicos do SBCE e prevê diferentes etapas de incorporação setorial. Ver a proposta oficial de cronograma setorial para o MRV do SBCE
Segundo essa proposta preliminar, a primeira etapa tem início previsto para 2027 e abrange setores como papel e celulose, ferro e aço em usinas integradas, cimento, alumínio primário, exploração e produção de petróleo e gás natural, refino e transporte aéreo. A segunda etapa, prevista até 2029, amplia o alcance para outras atividades, enquanto uma terceira etapa, prevista até 2031, contempla modalidades adicionais de transporte.
Há uma ressalva decisiva: entrar nas obrigações de MRV não significa automaticamente estar sujeito naquele mesmo momento a um limite obrigatório de emissão ou à necessidade de conciliar emissões comprando ativos. O próprio Ministério da Fazenda esclarece que esses parâmetros serão definidos posteriormente, conforme a regulamentação e as fases do SBCE.
Essa diferença merece atenção porque evita transformar o cronograma de coleta e reporte de dados em um cronograma de cobrança financeira que ainda não foi integralmente definido.
Entenda o SBCE e o efeito sobre as empresas
Essa distinção entre quem será regulado primeiro e quem pode sentir o impacto pela cadeia é aprofundada pela SustenPulse no vídeo abaixo. Ele ajuda a visualizar por que acompanhar apenas a lista formal de setores pode fazer uma empresa subestimar sua exposição ao mercado de carbono.
Por que medir emissões vem antes de negociar carbono?
Nenhum sistema de precificação de carbono funciona adequadamente sem dados confiáveis.
Antes de determinar exposição econômica, uma empresa precisa saber quanto emite. Antes de comparar períodos, precisa utilizar critérios consistentes. Antes de demonstrar redução, precisa estabelecer uma linha de base.
É por isso que o MRV aparece antes da plena operacionalização do mercado.
Monitorar significa desenvolver capacidade para identificar as fontes de emissão e coletar os dados necessários. Relatar significa transformar essas informações em registros estruturados. Verificar acrescenta uma camada de confiabilidade e controle sobre o que foi informado.
Para muitas empresas, essa etapa será mais trabalhosa do que parece.
Uma organização industrial pode possuir dados de consumo de combustível em uma área, informações sobre processos em outra e registros de energia em sistemas diferentes. Certas fontes são conhecidas tecnicamente, mas nunca foram consolidadas em toneladas de CO₂ equivalente. Documentos podem existir sem uma rotina definida de coleta.
Quando uma exigência formal chega, organizar tudo isso de uma vez aumenta custo e pressão.
Por isso, estruturar um inventário de emissões de gases de efeito estufa antes da cobrança pode transformar conformidade futura em um processo muito mais previsível.
O maior erro é esperar todas as regras ficarem prontas
É razoável não querer investir em processos complexos antes de conhecer a regulamentação definitiva. O problema aparece quando prudência se transforma em imobilidade.
Uma empresa não precisa saber hoje qual será o preço futuro do carbono para descobrir quanto combustível utiliza.
Não precisa conhecer cada detalhe da alocação de cotas para identificar suas principais fontes de emissão.
Não precisa estar formalmente regulada para perguntar aos clientes se eles já estão se preparando.
O material da SustenPulse identifica justamente a espera pela regulamentação integral como um erro comum e destaca que a estruturação antecipada do inventário pode reduzir o custo de adaptação quando as exigências chegarem.
Essa preparação não exige antecipar investimentos industriais milionários com base em suposições.
O primeiro passo é informação.
Quanto emitimos? De onde vêm nossas emissões? Quais clientes estão nos setores prioritários? Quais dados eles podem solicitar? Quem, internamente, consegue responder?
Essas perguntas já podem ser respondidas.
O efeito do mercado de carbono pode chegar pela cadeia de fornecedores
Talvez esta seja a consequência mais importante para empresas que olham a proposta setorial e concluem: “meu setor não está ali, então isso não é comigo”.
Imagine uma transportadora que atende uma indústria siderúrgica.
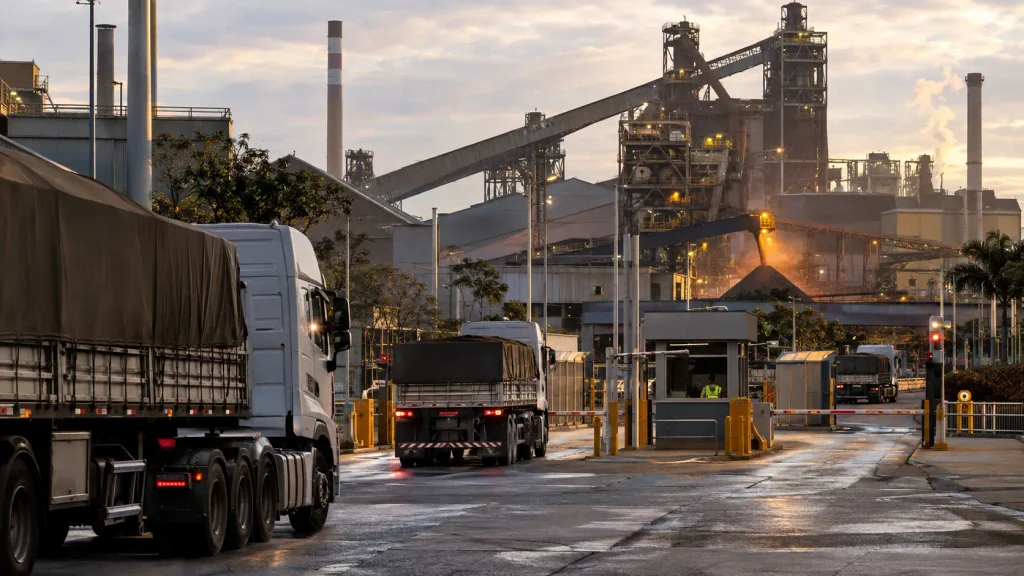
A transportadora pode não estar entre os operadores diretamente sujeitos às primeiras obrigações do sistema. A siderúrgica, entretanto, começa a organizar seu inventário, melhorar o acompanhamento das emissões associadas às operações e buscar informações de sua cadeia.
Em algum momento, o cliente pergunta à transportadora quantos litros de diesel foram utilizados, qual a distância percorrida, qual a composição da frota ou qual a emissão associada ao serviço prestado.
Para a transportadora, a exigência chegou pelo contrato, e não pelo Diário Oficial.
É a mesma dinâmica que já aparece em processos de homologação ESG de fornecedores: uma grande empresa responde a exigências próprias e repassa parte da necessidade de informação para sua cadeia.
O exemplo apresentado no material-base usa justamente uma empresa de logística fornecedora de uma siderúrgica para mostrar como uma organização pode ser cobrada por informações de carbono mesmo sem estar diretamente dentro da primeira etapa de regulação.
Essa lógica se conecta também ao Escopo 3, porque empresas precisam compreender determinadas emissões que ocorrem fora da própria operação. Quem quiser aprofundar esse ponto pode consultar o conteúdo da SustenPulse sobre emissões de Escopo 3 e cadeia de valor.
Quais empresas podem sentir o efeito primeiro?
A resposta não depende apenas da atividade formal da empresa.
O primeiro grupo evidente é formado pelas organizações dos setores incluídos na proposta inicial de MRV. Para elas, acompanhar a regulamentação e estruturar capacidade de medição tende a se tornar prioridade crescente.
O segundo grupo é composto pelos fornecedores dessas organizações.
Uma empresa que vende insumos para uma fábrica de cimento pode começar a receber perguntas sobre emissões. Uma companhia de manutenção industrial pode ser convidada a informar dados associados aos serviços. Transportadoras podem precisar disponibilizar informações sobre consumo e atividade logística.
Existe ainda um terceiro grupo: empresas que não estão diretamente conectadas aos setores pioneiros, mas participam de cadeias globais ou atendem clientes com políticas climáticas próprias.
Nesse caso, o SBCE é apenas uma das pressões possíveis.
O ponto estratégico é mapear a cadeia de clientes, não apenas o CNAE da própria empresa.
O mercado regulado e o mercado voluntário são a mesma coisa?
Não.
O mercado regulado é estruturado por regras públicas que determinam quais operadores estão sujeitos às obrigações definidas pelo sistema.
O mercado voluntário envolve transações de créditos de carbono utilizadas por empresas ou outras organizações fora de uma obrigação direta de conciliação do SBCE, respeitando os padrões, metodologias e finalidades aplicáveis.
A Lei nº 15.042/2024 estabelece conceitos e mecanismos que permitem organizar a relação entre diferentes ativos e o sistema brasileiro, mas isso não transforma automaticamente qualquer crédito voluntário em instrumento utilizável para cumprimento das obrigações reguladas.
Essa distinção é relevante porque empresas podem confundir duas decisões diferentes: preparar-se para uma obrigação regulatória e adquirir créditos voluntariamente para uma estratégia climática.
Antes de tomar qualquer decisão financeira, é necessário entender qual problema a empresa está tentando resolver.
Como uma empresa pode se preparar hoje para o mercado de carbono no Brasil?
A preparação pode ser dividida em uma sequência lógica.
A primeira etapa é entender a exposição. A organização deve identificar se sua atividade aparece entre os setores discutidos para as primeiras fases e, principalmente, se atende clientes que estão nesses setores.
A segunda é estruturar dados de emissões. Isso pode começar com um inventário corporativo capaz de identificar fontes relevantes, estabelecer metodologia e organizar responsabilidades.
A terceira é desenvolver governança. Dados ambientais não podem depender exclusivamente de uma pessoa ou de uma planilha sem controle. Financeiro, operações, sustentabilidade, comercial e compras precisam saber qual é seu papel.
A quarta é avaliar possíveis impactos econômicos. Ainda que diversos parâmetros do mercado estejam em definição, a empresa pode começar a testar cenários, identificar processos intensivos em carbono e comparar alternativas de redução.
A quinta é conversar com clientes. Para fornecedores, uma pergunta simples pode antecipar meses de preparação: sua empresa pretende solicitar dados de emissões dos fornecedores nos próximos ciclos de contratação?
Essa conversa pode revelar que a pressão comercial chegará antes da pressão regulatória.
Por que financeiro e comercial precisam participar?
É comum o mercado de carbono começar como pauta da sustentabilidade e terminar no orçamento.
Se o carbono passa a ter preço, emissões deixam de ser apenas uma variável ambiental.
Projetos de eficiência podem alterar exposição econômica. Investimentos industriais podem ser avaliados também pela intensidade de carbono. Contratos podem incorporar requisitos de informação. Clientes podem comparar fornecedores.
A área financeira precisa compreender esses efeitos para avaliar cenários de custo e investimento.
O comercial, por sua vez, precisa saber quais clientes estão mais expostos à regulação. Um vendedor que descobre apenas durante uma renovação contratual que o cliente precisa de dados de emissões coloca a empresa em posição reativa.
Compras também entra na equação porque fornecedores podem ser parte da solução ou da exposição.
Por isso, estruturar o mercado de carbono como um tema apenas “ambiental” é reduzir uma agenda que atravessa diferentes áreas do negócio.
O que a experiência internacional ensina?
Sistemas de comércio de emissões não são uma invenção brasileira. Diferentes jurisdições utilizam mecanismos de precificação de carbono há anos, e o desenho do SBCE pode aproveitar experiências acumuladas internacionalmente.
Mas copiar resultados externos de forma automática seria um erro.
Cada mercado possui setores, regras de alocação, preços, estruturas econômicas e políticas climáticas próprias.
A principal lição empresarial é mais básica: empresas que conhecem suas emissões conseguem reagir com mais rapidez quando carbono passa a influenciar custos e contratos.
A medição vem antes da estratégia.
Sem uma base confiável, qualquer decisão sobre redução, compra de ativos, tecnologia ou negociação com clientes parte de estimativas frágeis.
O mercado de carbono vai aumentar os custos das empresas?
Para algumas organizações, o carbono poderá representar um novo componente de custo quando o sistema alcançar as fases de limites, alocação e conciliação aplicáveis.
Isso não significa que qualquer empresa que emite gases de efeito estufa receberá automaticamente uma nova conta.
A exposição dependerá das regras finais, cobertura setorial, níveis de emissão, parâmetros de alocação, limites e mecanismos estabelecidos na regulamentação.
Também haverá oportunidades.
Empresas capazes de reduzir emissões de forma economicamente eficiente podem melhorar sua posição em comparação com concorrentes mais intensivos em carbono. Soluções de eficiência, inovação, eletrificação e combustíveis de menor intensidade podem ganhar valor adicional.
A precificação altera a conta econômica.
Tecnologias que antes eram comparadas apenas por investimento, produtividade e manutenção passam a ter mais uma variável no cálculo.
Como saber se sua empresa está preparada?
Um bom diagnóstico começa menos pela pergunta “estou na lista do SBCE?” e mais pela capacidade da organização de responder a situações concretas.
Se um cliente pedir amanhã as emissões associadas ao serviço prestado, a empresa consegue responder?
Existe inventário de emissões atualizado?
Os principais dados de consumo estão organizados?
Há alguém responsável por consolidá-los?
A empresa sabe se seus maiores clientes pertencem aos setores que podem entrar primeiro no MRV?
Financeiro já avaliou cenários relacionados a carbono?
Se várias respostas forem negativas, isso não significa que a empresa esteja atrasada de forma irreversível. Significa que existe um ponto de partida claro.
O Diagnóstico Gratuito de ESG da SustenPulse pode ajudar a identificar o nível de maturidade atual e quais estruturas precisam ser priorizadas para responder a demandas de mercado e regulação.
Não espere a primeira cobrança para descobrir seus números
O desenvolvimento do mercado de carbono no Brasil ainda possui decisões regulatórias relevantes pela frente. Esse fato deveria levar empresas a acompanhar o processo com cuidado, e não a ignorá-lo.
A Lei nº 15.042 já existe.
A estrutura de implementação está sendo construída.
Uma proposta de entrada gradual no MRV já foi apresentada.
Os setores pioneiros já conseguem visualizar quais exigências tendem a surgir primeiro.
E suas cadeias de fornecedores podem sentir esse movimento antes de serem formalmente reguladas.
O melhor momento para organizar dados é justamente quando ainda existe espaço para aprender sem a pressão de uma obrigação imediata.
Quando a empresa conhece suas emissões, consegue avaliar riscos, conversar com clientes, comparar soluções e se preparar para diferentes cenários.
Quando não conhece, cada nova exigência começa com uma corrida para descobrir informações que deveriam estar disponíveis internamente.
Sua empresa está pronta para o mercado de carbono?
O SBCE não deve ser tratado como uma pauta distante reservada às maiores indústrias brasileiras.
Para algumas empresas, o impacto virá diretamente da regulamentação.
Para outras, virá de um cliente.
Para outras, do custo de um insumo, de uma nova exigência contratual ou da necessidade de fornecer informações mais detalhadas sobre a própria pegada.
O ponto de partida é compreender onde sua empresa se encontra nessa cadeia.
A SustenPulse pode apoiar organizações na estruturação de inventários de emissões, governança ESG, indicadores e processos necessários para transformar uma exigência regulatória em uma agenda de gestão mais previsível.