Os erros na implementação do ESG raramente aparecem de imediato no balanço financeiro. Não existe uma linha chamada “prejuízo por ESG mal executado”, nem um alerta automático mostrando quanto a empresa deixou de ganhar porque tratou sustentabilidade como um projeto paralelo. Ainda assim, as perdas existem e podem se acumular silenciosamente na forma de oportunidades comerciais que não avançam, exigências de clientes que a organização não consegue atender, maior exposição a riscos, dificuldade para responder a investidores e decisões tomadas sem informações suficientes.
Esse é um dos motivos pelos quais ESG não deveria ser reduzido a ações sociais isoladas, campanhas ambientais pontuais ou iniciativas feitas apenas para compor um relatório. A questão central está na forma como a empresa identifica riscos, responde a impactos relevantes, estabelece responsabilidades e utiliza essas informações para tomar decisões melhores.
Essa visão está alinhada à própria evolução dos padrões internacionais de divulgação de sustentabilidade. O IFRS S1, por exemplo, estrutura a divulgação de riscos e oportunidades relacionados à sustentabilidade a partir de quatro elementos centrais: governança, estratégia, gestão de riscos e métricas e metas. Ou seja, sustentabilidade deixa de aparecer como um tema periférico e passa a se conectar diretamente com a maneira como a organização é administrada.
O problema começa quando a empresa afirma possuir uma estratégia ESG, mas, na prática, não consegue responder perguntas simples: quem toma as decisões? Quais riscos estão sendo reduzidos? Quais indicadores mostram evolução? Como as áreas de compras, jurídico, recursos humanos, engenharia ou operações participam? Quanto orçamento existe para executar o plano?
Quando essas respostas não existem, surge o custo invisível do ESG mal implementado.
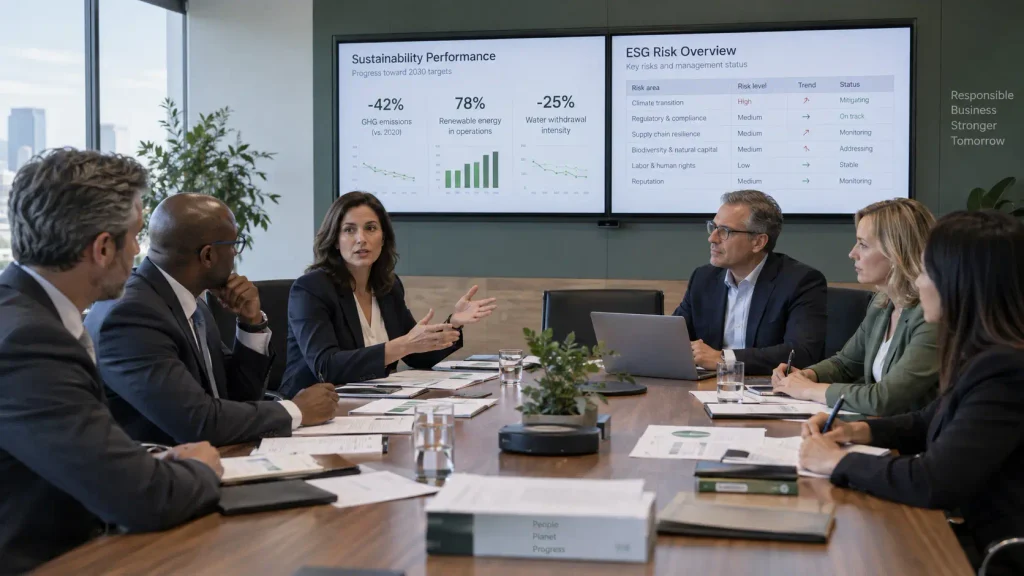
O que significa implementar ESG de forma estratégica?
Uma implementação madura começa por uma mudança de perspectiva. A pergunta não deveria ser apenas “o que nossa empresa pode fazer de ESG?”, mas “como o ESG pode melhorar as decisões que já precisamos tomar?”
Essa diferença parece pequena, mas muda completamente o papel da sustentabilidade dentro da organização.
Na primeira pergunta, existe o risco de procurar ações para preencher uma agenda: campanhas, eventos, projetos isolados, relatórios e iniciativas que possam ser apresentadas ao mercado. Na segunda, o ponto de partida são os riscos, impactos, prioridades e decisões reais da empresa.
Isso significa avaliar, por exemplo, quais temas ambientais podem alterar custos ou disponibilidade de recursos; quais questões sociais podem afetar pessoas, fornecedores e relações de trabalho; quais fragilidades de governança aumentam riscos legais, operacionais ou reputacionais; e quais oportunidades podem surgir quando a organização melhora processos, produtos e relacionamentos.
A abordagem dos padrões IFRS de sustentabilidade ajuda a compreender essa lógica. Informações relacionadas à sustentabilidade são consideradas relevantes para investidores quando podem influenciar perspectivas como fluxos de caixa, acesso a financiamento ou custo de capital. O foco, portanto, está na conexão entre sustentabilidade e capacidade de geração de valor ao longo do tempo.
Já os padrões GRI partem de uma perspectiva complementar e ajudam organizações a identificar e reportar impactos significativos sobre economia, meio ambiente e pessoas. O GRI 3, especificamente, orienta a determinação dos temas materiais a partir dos impactos mais significativos da organização.
Esses referenciais não precisam ser tratados como sinônimos. O ponto comum relevante para a gestão é outro: ESG exige materialidade, prioridades, governança e informação útil. Uma coleção de iniciativas desconectadas dificilmente entrega isso.
O custo invisível dos erros na implementação do ESG
Um projeto mal executado pode consumir orçamento e horas de trabalho sem produzir retorno proporcional. Esse é o custo mais fácil de visualizar. O prejuízo mais preocupante, porém, costuma ser aquele que a empresa não consegue contabilizar porque aparece na forma de oportunidades que simplesmente deixam de acontecer.
Um potencial cliente pode exigir informações socioambientais de fornecedores e escolher outra empresa porque as respostas recebidas foram insuficientes. Um investidor pode enxergar exposição a determinado risco sem encontrar evidências de que a administração o acompanha adequadamente. Uma organização pode ficar fora de uma cadeia de fornecimento mais exigente porque não consegue demonstrar políticas, indicadores ou controles solicitados.
Também existe o custo de decisões internas ruins. Sem dados confiáveis, a empresa pode investir recursos em temas pouco relevantes enquanto problemas realmente materiais permanecem sem tratamento. Pode criar metas sem saber se existe capacidade para acompanhá-las, ou publicar compromissos que não foram incorporados ao planejamento financeiro e operacional.
É por isso que um dos maiores prejuízos dos erros na implementação do ESG ocorre em silêncio. A empresa não necessariamente perde algo que já possuía. Muitas vezes, deixa de conquistar contratos, investimentos, eficiência ou novas posições de mercado que poderiam ter sido alcançadas com uma gestão mais madura.
O ESG estratégico procura reduzir exatamente esse tipo de distância entre discurso e decisão.
Erro 1: transformar o ESG em um departamento isolado
Criar uma área de sustentabilidade pode ser necessário. O problema surge quando a existência dessa área faz todo o restante da organização acreditar que ESG passou a ser responsabilidade exclusiva de quem trabalha nela.
Esse é um dos erros mais recorrentes porque cria uma falsa sensação de estrutura. Existe uma pessoa responsável, talvez exista um comitê e algumas metas tenham sido registradas. Por fora, o tema parece organizado. Internamente, entretanto, as decisões que realmente alteram riscos e impactos continuam acontecendo sem participação da agenda ESG.
Compras seleciona fornecedores. Jurídico analisa contratos e riscos regulatórios. Recursos humanos administra pessoas e relações de trabalho. Engenharia define especificações técnicas. Operações controla processos e recursos. Financeiro decide alocação de capital. A alta liderança estabelece prioridades.
Se ESG não chega a essas decisões, ele permanece periférico.
Quando o ESG depende de uma única pessoa
O problema se torna ainda mais evidente quando existe um “entusiasta do ESG” responsável por empurrar praticamente toda a agenda. Essa pessoa costuma solicitar informações, cobrar indicadores, organizar apresentações, procurar parceiros e tentar convencer outras áreas a participar.
Enquanto ela possui energia, influência e espaço, o projeto avança. Quando muda de função ou deixa a empresa, parte significativa da agenda perde tração.
Isso não ocorre porque o profissional falhou. O problema é estrutural: o sistema dependia mais da pessoa do que da organização.
Uma estratégia madura precisa transformar responsabilidades individuais em processos empresariais. O tema precisa aparecer em fóruns de decisão, metas, procedimentos, critérios de contratação e acompanhamento da gestão. Não significa que todos façam tudo, mas cada área precisa compreender onde suas decisões se conectam às prioridades ESG.
A visão correta: responsabilidade transversal com coordenação clara
Transversalidade também não significa ausência de liderança. Pelo contrário. Uma estrutura eficiente precisa definir quem coordena, quem executa, quem fornece dados, quem aprova investimentos e quem responde pelo acompanhamento.
A área ESG pode funcionar como articuladora e centro de competência, garantindo metodologia, consistência e integração. Porém, resultados concretos normalmente dependem da participação de diversas funções.
Uma política de fornecedores, por exemplo, dificilmente funciona sem compras. Uma meta relacionada a pessoas não avança apenas com sustentabilidade sem participação de RH e gestores. Uma mudança operacional exige engenharia e produção. Gestão de riscos socioambientais relevantes pode exigir jurídico, compliance e alta liderança.
A pergunta útil, portanto, não é “quem é o dono do ESG?”, mas “quem precisa decidir e agir para que cada prioridade ESG seja efetivamente gerenciada?”
Erro 2: medir muito e decidir pouco
Outro erro frequente é confundir quantidade de indicadores com maturidade de gestão.
Empresas podem construir planilhas extensas, solicitar dezenas de informações de diferentes departamentos e acompanhar um grande volume de métricas. O processo transmite sensação de controle, mas existe uma pergunta que precisa ser feita: essas informações estão mudando alguma decisão?
Se ninguém utiliza os dados para priorizar investimentos, comparar alternativas, identificar desvios ou responsabilizar gestores, a medição se torna burocracia.
O IFRS S1 reforça justamente a conexão entre métricas, metas e gestão. As divulgações devem permitir compreender como a organização mede e monitora riscos e oportunidades relacionados à sustentabilidade, incluindo sua evolução em relação às metas estabelecidas.
Para empresas que produzem relatórios públicos de sustentabilidade, padrões reconhecidos também ajudam a organizar informações de maneira consistente. Os GRI Standards são utilizados internacionalmente para reportar impactos econômicos, ambientais e sociais e incluem padrões universais, setoriais e temáticos. Conhecer os GRI Standards
Veja por que esses erros comprometem a estratégia ESG
Os três problemas discutidos neste artigo também são abordados pela SustenPulse no vídeo abaixo, com foco em gestão, liderança e nos prejuízos que aparecem quando ESG existe no discurso, mas não participa efetivamente das decisões empresariais.
O ponto central é que dados não possuem valor estratégico simplesmente porque foram coletados. Eles precisam permitir que alguém tome uma decisão melhor do que tomaria sem aquela informação.
Quais indicadores realmente importam?
Não existe uma lista universal que funcione da mesma maneira para qualquer empresa. A escolha depende do setor, modelo de negócio, impactos, riscos, stakeholders e objetivos estratégicos.
A construção dos indicadores deveria começar pelos temas realmente materiais. O processo de materialidade ajuda a distinguir questões que precisam de atenção gerencial de assuntos que podem ser relevantes em termos gerais, mas possuem menor prioridade para aquela organização específica.
A partir daí, bons indicadores devem permitir acompanhar pelo menos três aspectos: situação atual, direção da mudança e resultado das decisões tomadas.
Imagine uma empresa que definiu como prioritária a gestão de fornecedores. Saber quantos fornecedores preencheram um formulário pode ser útil como indicador de processo, mas isso não demonstra sozinho que os riscos da cadeia diminuíram. Pode ser necessário acompanhar fornecedores críticos avaliados, planos corretivos implementados, incidência de não conformidades ou participação dos parceiros em critérios específicos.
Da mesma maneira, contar horas de treinamento não prova necessariamente mudança de comportamento. Registrar quantidade de ações ambientais não demonstra automaticamente redução de impacto.
O indicador precisa estar conectado à pergunta estratégica que a empresa pretende responder.
Erro 3: implementar ESG sem engajamento da alta liderança
É possível começar uma agenda ESG sem participação intensa da alta administração. Sustentá-la dessa maneira é muito mais difícil.
Quando presidente, diretoria ou conselho tratam o tema como algo secundário, os demais gestores percebem rapidamente qual é a prioridade real da empresa. Solicitações começam a competir com metas comerciais, entregas operacionais e projetos que possuem patrocínio mais forte.
O resultado é previsível: o ESG permanece importante nos discursos, mas sempre pode esperar mais um pouco.
Engajamento da liderança não significa apenas comparecer a eventos, assinar uma mensagem institucional ou aparecer na abertura do relatório anual. O patrocínio precisa ser percebido na maneira como os recursos são distribuídos.
Se uma prioridade ESG exige diagnóstico, tecnologia, treinamento ou revisão de processos, alguém precisa aprovar orçamento. Se gestores precisam dedicar horas de trabalho ao projeto, essa alocação deve ser reconhecida. Se uma meta depende de mudança em compras ou operações, a liderança precisa sustentar a decisão quando surgirem conflitos com outras prioridades.
Patrocínio moral sem recursos não é suficiente
Um erro comum é declarar que determinado tema é estratégico sem modificar a maneira como a organização trabalha.
O discurso diz que sustentabilidade é prioridade. O orçamento não contempla nenhum investimento. As equipes continuam com as mesmas responsabilidades e recebem novas demandas. Os indicadores não chegam às reuniões executivas. Nenhum gestor possui responsabilidade clara por metas.
Esse cenário cria uma contradição: ESG existe como prioridade institucional, mas não como prioridade operacional.
Uma liderança realmente envolvida precisa estabelecer expectativas, acompanhar indicadores, avaliar riscos, remover barreiras e garantir os recursos proporcionais ao que foi definido como relevante.
Isso não significa aprovar todo projeto associado a sustentabilidade. Uma gestão séria também precisa avaliar retorno, risco, materialidade e viabilidade. O que muda é que essas decisões passam a fazer parte da agenda normal de negócios em vez de ocorrerem à margem dela.
Como saber se sua empresa está apenas fazendo ações ou construindo gestão ESG?
Uma maneira prática é observar onde o tema aparece dentro da organização.
Se ESG surge somente no relatório anual, em campanhas internas ou em apresentações institucionais, existe um sinal de alerta. Se aparece também em processos de avaliação de riscos, planejamento estratégico, compras, gestão de pessoas, investimentos e discussões da liderança, existe maior probabilidade de estar integrado à gestão.
Algumas perguntas ajudam nessa avaliação:
- As prioridades ESG estão relacionadas aos riscos e impactos materiais da empresa?
- Existem responsáveis claros pelas metas?
- A liderança acompanha resultados regularmente?
- Os indicadores alteram decisões ou servem apenas para relatório?
- Existe orçamento compatível com as iniciativas consideradas prioritárias?
- Áreas operacionais participam da implementação?
- Os compromissos divulgados externamente correspondem ao que a organização realmente consegue executar?
A resposta não precisa ser positiva para tudo. ESG é uma jornada de maturidade. O problema começa quando existe uma grande distância entre a imagem que a empresa comunica e a capacidade de gestão que realmente construiu.
Se sua organização ainda precisa identificar esse estágio, o Diagnóstico Gratuito de ESG da SustenPulse ajuda a avaliar o nível atual de maturidade e a reconhecer áreas que podem exigir maior atenção antes da definição de novos projetos ou investimentos.
A virada de chave: de “como fazer ESG?” para “como o ESG melhora nossas decisões?”
Essa mudança de pergunta talvez seja a maneira mais simples de distinguir atividade de estratégia.
“Como fazer ESG?” tende a levar a empresa em busca de iniciativas. “Como o ESG melhora nossas decisões?” obriga a organização a voltar para sua realidade.
Uma empresa industrial pode descobrir que determinado risco na cadeia de suprimentos merece muito mais atenção do que uma campanha ambiental de grande visibilidade. Uma empresa de serviços pode identificar que questões relacionadas a pessoas, ética, dados ou governança são mais materiais para o negócio. Outro setor pode encontrar oportunidades em eficiência, inovação de produto ou acesso a clientes com critérios socioambientais mais rigorosos.
A resposta muda porque ESG não deveria funcionar como um cardápio de ações padronizadas.
É essa conexão com decisões que permite transformar sustentabilidade em ferramenta de competitividade. Quando riscos são melhor compreendidos, a organização pode prevenir perdas. Quando indicadores relevantes orientam investimentos, recursos tendem a ser direcionados com maior consistência. Quando exigências de clientes são antecipadas, a empresa pode estar mais preparada para cadeias de fornecimento sofisticadas.
O valor não está na sigla. Está na qualidade das decisões que ela ajuda a produzir.
O que uma empresa mais madura em ESG pode ganhar?
Não existe garantia automática de retorno financeiro simplesmente porque uma empresa adotou práticas ESG. Essa associação precisa ser tratada com responsabilidade. O que uma gestão mais madura pode fazer é melhorar condições que influenciam competitividade e capacidade de adaptação.
Uma organização que compreende melhor seus riscos pode tomar decisões preventivas antes de uma crise. Uma empresa capaz de fornecer informações consistentes sobre práticas socioambientais pode responder melhor a processos de homologação ou exigências de clientes. Uma estrutura de governança mais clara pode melhorar responsabilização e acompanhamento.
Também existe uma conexão crescente entre sustentabilidade e mercados de capital. Os padrões do ISSB foram estruturados justamente para que investidores, credores e outros provedores de capital tenham acesso a informações materiais sobre riscos e oportunidades relacionados à sustentabilidade que possam afetar as perspectivas econômicas das empresas.
Isso ajuda a explicar por que maturidade ESG pode contribuir para aspectos como:
- redução e antecipação de riscos relevantes;
- maior preparação para exigências de clientes e cadeias de fornecimento;
- acesso a mercados com critérios socioambientais mais rigorosos;
- capacidade de responder a investidores e instituições financeiras;
- identificação de oportunidades de eficiência e inovação;
- fortalecimento da governança e da capacidade de execução.
O ganho estratégico surge quando esses benefícios resultam de práticas reais, não de uma narrativa construída para parecer mais avançada do que a empresa realmente é.
Como corrigir os erros na implementação do ESG
Corrigir uma estratégia não exige necessariamente começar tudo de novo. Muitas empresas já possuem políticas, indicadores, controles e iniciativas importantes, mas precisam organizá-los em torno de prioridades mais claras.
O primeiro movimento é realizar um diagnóstico honesto. A empresa precisa saber quais temas realmente importam, quais processos já existem, onde estão as lacunas e quais decisões poderiam ser melhoradas com uma perspectiva ESG mais estruturada.
O segundo passo é definir governança. Responsáveis precisam estar claros, a transversalidade precisa ser organizada e a alta liderança deve compreender seu papel.
Depois vem a revisão dos indicadores. Em vez de medir tudo o que é possível, a empresa deve medir o que ajuda a acompanhar riscos, impactos, compromissos e resultados.
Por fim, a estratégia precisa entrar no ciclo normal de gestão: planejamento, orçamento, execução, acompanhamento e revisão.
ESG precisa produzir decisões melhores, não apenas uma fotografia melhor
Uma empresa pode ter um relatório visualmente impecável, uma agenda de ações ativa e uma comunicação consistente e, ainda assim, possuir baixa maturidade de gestão ESG.
A questão decisiva é o que acontece antes da publicação.
Os riscos foram avaliados? Os temas relevantes possuem responsáveis? A liderança acompanha metas? Existem recursos? Os indicadores revelam evolução ou apenas atividade? As áreas realmente mudaram alguma decisão?
É nesse ponto que aparece a diferença entre parecer que faz e efetivamente gerir.
A provocação final, portanto, é simples: sua empresa realmente faz ESG ou apenas parece fazer?
Uma fotografia bonita demonstra que determinado momento aconteceu. Gestão demonstra que a organização consegue identificar riscos, escolher prioridades, alocar recursos, acompanhar resultados e corrigir o caminho.
É essa capacidade que transforma ESG de obrigação percebida em jornada de valor estratégico.
Quer transformar ESG em uma agenda de gestão?
Se a análise deste artigo revelou que sua empresa possui iniciativas, mas ainda enfrenta dificuldade para conectar sustentabilidade a riscos, indicadores, governança e decisões, pode ser o momento de estruturar uma abordagem mais consistente.
A Consultoria ESG da SustenPulse pode apoiar esse processo desde o diagnóstico de maturidade até a definição de prioridades, governança, indicadores e plano de implementação compatível com a realidade do negócio.
Antes de avançar para novos investimentos, sua organização também pode começar pelo Diagnóstico Gratuito de ESG da SustenPulse para compreender melhor o estágio atual e os pontos que merecem atenção.
O objetivo não deveria ser fazer mais ações ESG. Deveria ser construir uma empresa capaz de tomar decisões melhores a partir dos riscos, impactos e oportunidades que realmente importam.